Tài chính cá nhân 101: Quản lý chi tiêu hiệu quả năm 2026
Hướng dẫn toàn diện về quản lý tài chính cá nhân năm 2026. Tìm hiểu cách lập ngân sách, tiết kiệm, kiểm soát nợ và đầu tư nhỏ giọt để tối ưu hóa dòng tiền.
Tài chính cá nhân 101: Quản lý chi tiêu hiệu quả năm 2026
Năm 2026 chứng kiến những biến động kinh tế sâu sắc tác động trực tiếp đến túi tiền. Áp lực lạm phát khiến bài toán quản lý dòng tiền trở thành kỹ năng sinh tồn thiết yếu. Bức tranh tài chính hiện tại đòi hỏi mỗi người phải có chiến lược phân bổ nguồn lực rõ ràng.
Vì sao quản lý tài chính cá nhân mang tính sống còn?
Quản lý chi tiêu hàng ngày là nền tảng cơ bản nhất để thiết lập trật tự tài chính.
 Nhiệm vụ này đặc biệt quan trọng trong bối cảnh nền kinh tế năm 2026 nhiều biến động. Lạm phát gia tăng đang trực tiếp làm xói mòn sức mua của dòng tiền cá nhân.
Việc theo dõi sát sao từng khoản chi tiêu nhỏ lẻ sẽ quyết định tính bền vững lâu dài. Điều này giúp bạn xác định mình đang làm chủ hay bị dòng tiền cuốn trôi. Nhiều người lầm tưởng chỉ ai có thu nhập cao mới cần bận tâm đến quản trị vốn.
Thực tế là thu nhập càng khiêm tốn thì yêu cầu kỷ luật chi tiêu càng khắt khe. Việc ghi chép hàng ngày giúp người lao động nhận diện chính xác luồng di chuyển của tài sản. Từ đó, bạn có thể dễ dàng phát hiện những lỗ hổng thất thoát vô hình.
Quan điểm VHouse dựa trên phân tích tiêu dùng cho thấy sự thiếu kiểm soát lặt vặt rất nguy hiểm. Đây là nguyên nhân lớn nhất dẫn đến tình trạng cạn kiệt tài chính cuối kỳ nhận lương. Hệ quả là nhiều cá nhân bị đẩy vào vòng xoáy vay mượn tín dụng ngắn hạn.
Việc thiết lập và duy trì quỹ khẩn cấp hoạt động dựa trên cơ chế tạo lớp đệm thanh khoản. Lớp đệm này trực tiếp hấp thụ các cú sốc tài chính đột ngột trong đời sống. Nhờ đó, cấu trúc đầu tư dài hạn của bạn không bị đứt gãy giữa chừng.
Nguyên lý cốt lõi là tách biệt một khoản tiền mặt sinh hoạt từ ba đến sáu tháng. Khoản tiền này được rút khỏi danh mục rủi ro và đặt vào các công cụ thanh khoản cao. Tốc độ truy cập vốn khi rủi ro xảy ra là yếu tố quyết định hiệu quả của cơ chế.
Tuy nhiên, việc giữ tỷ trọng tiền mặt quá lớn trong thời gian dài cũng mang lại giới hạn. Khoản tiền này gần như không sinh lời thực tế khi bù trừ với lạm phát cơ bản. Nếu lạm dụng, chiến lược này không phù hợp và sẽ dẫn đến hiện tượng chi phí cơ hội bị kéo giãn.
 Ngoài việc phòng thủ trước rủi ro, một hệ thống tài chính toàn diện còn là bệ phóng đầu tư. Thị trường tài chính năm 2026 liên tục xuất hiện những nhịp điều chỉnh sâu. Điều này tạo ra các vùng định giá hấp dẫn cho nhiều loại tài sản tích lũy.
Nhà đầu tư sở hữu dòng tiền dư thừa sẽ nắm giữ lợi thế tuyệt đối trên thị trường. Kỷ luật quản lý chi tiêu giúp họ dễ dàng thu gom tài sản chất lượng ở vùng giá chiết khấu. Ngược lại, người thiếu hụt dòng tiền sẽ có nguy cơ phải thanh lý tài sản giá rẻ để trả nợ.
Dòng tiền nhàn rỗi được tích lũy có chủ đích chính là vũ khí chiến lược sắc bén. Công cụ này giúp cá nhân chủ động săn tìm cơ hội thay vì phản ứng thụ động. Theo dõi dòng tiền thường xuyên sẽ xác định đúng thời điểm để bước chân vào kênh đầu tư sinh lời.
Chiến lược xây dựng ngân sách chi tiêu thông minh
Bước quan trọng nhất để làm chủ tài chính là thiết lập cấu trúc ngân sách phù hợp.
 Hệ thống này phải tương thích hoàn toàn với dòng thu nhập và mục tiêu sống cá nhân. Phương pháp phân bổ 50/30/20 từ lâu đã trở thành khuôn mẫu phổ biến nhất.
Quy tắc này đề xuất phân chia tổng thu nhập sau thuế thành ba rổ tài chính chính. Bạn dành năm mươi phần trăm cho thiết yếu, ba mươi cho cá nhân và hai mươi cho tiết kiệm. Mô hình này cung cấp định mức rõ ràng mà không yêu cầu ghi chép quá chi tiết.
Nếu tỷ trọng chi phí thiết yếu vượt quá một nửa, đó là tín hiệu cảnh báo nguy hiểm. Lúc này, bạn cần nhanh chóng tái cấu trúc lối sống hoặc tìm cách gia tăng nguồn thu. Khuôn khổ này đặc biệt phát huy tác dụng với nhóm trung lưu có mức thu nhập ổn định.
Khác biệt với tư duy tỷ lệ, ngân sách dựa trên số không hoạt động theo cơ chế giao nhiệm vụ.
 Mỗi đồng thu nhập phải được phân bổ cụ thể trước khi kỳ tính lương mới bắt đầu. Nguyên lý là tổng thu nhập trừ đi tổng chi phí và đầu tư phải bằng đúng số không.
Yếu tố quyết định sự thành bại nằm ở khả năng dự phóng chi phí chính xác hàng tháng. Mức độ kỷ luật trong việc đối soát số liệu thực tế so với kế hoạch cũng rất quan trọng. Phương pháp này triệt tiêu hoàn toàn các khoản chi tiêu cảm xúc vô hình.
Dù vậy, cơ chế phân bổ cứng nhắc này tiêu tốn lượng thời gian khổng lồ để theo dõi. Nó hoàn toàn không phù hợp với những cá nhân làm nghề tự do có thu nhập dao động lớn. Việc dự phóng chính xác dòng tiền đầu vào gần như bất khả thi nếu thiếu quỹ đệm.
Để đưa khung lý thuyết vào thực tế, bạn cần tuân thủ các bước thiết lập mang tính chu kỳ.
 Bước khởi đầu luôn đòi hỏi thu thập dữ liệu giao dịch trong ít nhất ba tháng gần nhất. Bạn phải phác họa bức tranh tiêu dùng chân thực thay vì dựa trên cảm tính mơ hồ.
Từ nền tảng này, bạn phân loại chi phí thành các nhóm cố định, biến đổi và tùy chọn. Việc này giúp xác định những khoản có thể cắt giảm mà không ảnh hưởng chất lượng sống. Sau đó, việc quan trọng là đưa hệ thống vào quy trình giám sát thường xuyên.
Quá trình lập ngân sách đòi hỏi sự rà soát và tinh chỉnh liên tục sau mỗi cuối tháng. Ngân sách thông minh phải là một bản thiết kế có tính linh hoạt cao và dễ điều chỉnh. Nó cần sẵn sàng thích ứng với biến động bất ngờ như tăng giá nhu yếu phẩm năm 2026.
Chuyển hóa tiết kiệm từ lý thuyết đến thực hành
Tiết kiệm là khâu nối liền giữa quản trị chi tiêu dòng và xây dựng tài sản dài hạn.
 Tuy nhiên, đây lại là giai đoạn thường xuyên bị phá vỡ nhất do nghịch lý tiêu dùng. Nguyên tắc vàng để vượt qua rào cản này là triết lý trả cho mình trước.
Đại đa số người lao động mắc tư duy sai lầm khi để tiết kiệm làm phần phụ thuộc. Họ thường chờ đợi khoản tiền dư thừa sau khi đã thỏa mãn mọi nhu cầu sinh hoạt. Bạn nên ưu tiên trích lập tài khoản tích lũy ngay ngày nhận lương hàng tháng.
Việc trích trước hai mươi phần trăm ép buộc bạn điều chỉnh lối sống theo số tiền còn lại. Chiến lược này tạo ra ranh giới cứng rắn nhằm ngăn chặn hội chứng lạm phát lối sống. Đội ngũ biên tập VHouse nhận thấy người áp dụng nguyên tắc này đều tích lũy tài sản rất nhanh.
Cơ chế tự động hóa tiết kiệm hoạt động dựa trên nguyên lý kiến tạo cấu trúc lựa chọn. Nó giúp loại bỏ hoàn toàn ma sát tâm lý và sự can thiệp của cảm xúc. Lệnh chuyển tiền định kỳ được thiết lập ngay thời điểm lương đổ về tài khoản chính.
Yếu tố cốt lõi là sự tách biệt vật lý giữa không gian chi tiêu và không gian tích lũy. Khoản tiền tiết kiệm trở nên vô hình đối với nhận thức chi tiêu hàng ngày của bạn. Nhờ vậy, bạn không phải đối mặt với nỗi đau tâm lý mỗi lần tự tay cất tiền.
Việc thiết lập tự động hóa quá cao cũng tiềm ẩn rủi ro về thanh khoản cục bộ. Kỹ thuật này không phù hợp nếu tỷ lệ trích lập vượt quá khả năng chịu đựng sinh hoạt. Bạn sẽ dễ rơi vào trạng thái thiếu tiền mặt và buộc phải dùng thẻ tín dụng bù đắp.
Để duy trì động lực, các chiến lược tiết kiệm cần lồng ghép tinh tế vào thói quen hàng ngày. Một phương pháp thực chiến hiệu quả là áp dụng quy tắc chờ đợi ba mươi ngày. Bạn chỉ quyết định xuống tiền mua hàng giá trị lớn sau khoảng thời gian trì hoãn này.
Quãng nghỉ này đóng vai trò như bộ lọc cảm xúc để hạ nhiệt cơn hưng phấn bốc đồng. Bạn có đủ thời gian đánh giá lại giá trị sử dụng thực sự của sản phẩm định mua. Việc quy đổi giá trị món hàng sang số giờ lao động cũng là mẹo kiểm soát rất tốt.
Sự kết hợp các mẹo tâm lý này biến tiết kiệm thành trò chơi có phần thưởng rõ ràng. Mục tiêu lớn được chẻ nhỏ thành các cột mốc có thể đạt được trong ngắn hạn. Bạn sẽ liên tục nhận được tín hiệu tích cực để duy trì thói quen tài chính bền vững.
Kiểm soát nợ và ngăn chặn chi tiêu vượt mức
Trong cấu trúc tài chính hiện đại, đòn bẩy là công cụ hỗ trợ vô cùng đắc lực.
 Tuy nhiên, nó mang tính hai lưỡi nguy hiểm nếu thiếu sự am hiểu sâu sắc về bản chất. Phân định rạch ròi giữa nợ tốt và nợ xấu là bước tiên quyết bảo vệ tài sản.
Nợ tốt là các khoản vay kiến tạo giá trị thặng dư trong tương lai. Đó có thể là vốn kinh doanh hoặc vay mua bất động sản với dòng tiền cho thuê dương. Ngược lại, nợ xấu là tín dụng tiêu dùng lãi suất cao tài trợ cho các tiêu sản.
Trong nền kinh tế năm 2026, chi phí vốn vay không ngừng biến động theo hướng phức tạp. Việc duy trì dư nợ xấu lớn tạo ra lực cản ăn mòn mọi thành quả đầu tư. Thanh toán dứt điểm dư nợ tiêu dùng là nguyên tắc sinh tồn cơ bản trên thị trường.
Chiến lược tất toán nợ nần được vận hành qua hai cơ chế kinh điển là tuyết lở và quả cầu tuyết. Cơ chế Avalanche ưu tiên dồn nguồn lực thanh lý khoản nợ có lãi suất đắt đỏ nhất. Điều này giúp giảm thiểu tối đa tổng số tiền lãi phải trả cho ngân hàng trong dài hạn.
Ngược lại, cơ chế Snowball yêu cầu tiêu diệt các khoản nợ có số dư nhỏ nhất trước tiên. Nó liên tục tạo ra các chiến thắng ngắn hạn nhằm củng cố hệ thống phần thưởng não bộ. Biến số quyết định thành công là khả năng chịu đựng áp lực và đặc điểm tâm lý.
Cơ chế Avalanche dù ưu việt về mặt con số nhưng lại dễ khiến người thực hành nản chí. Nếu khoản nợ lãi cao quá lớn, bạn mất nhiều tháng không thấy tiến triển rõ rệt. Phương pháp này không phù hợp với những cá nhân thiếu kiên nhẫn trong việc duy trì kỷ luật dài hạn.
Việc thoát khỏi vòng xoáy nợ nần chỉ bền vững khi có cơ chế kiểm soát chặt chẽ đi kèm. Hàng rào phòng ngự đầu tiên là giữ tỷ lệ sử dụng tín dụng dưới ba mươi phần trăm. Điều này giúp bảo vệ điểm tín dụng cá nhân và hạn chế rủi ro kẹt thanh khoản.
Việc hủy bỏ lưu trữ thông tin thẻ trên nền tảng thương mại trực tuyến cũng rất cần thiết. Nó tăng cường độ ma sát cho mọi giao dịch mua sắm, tạo khoảng trống cho lý trí can thiệp. Nhờ đó, bạn dễ dàng dập tắt những xung động mua hàng cảm tính vào phút chót.
Đồng thời, bạn nên rà soát và cắt bỏ các dịch vụ đăng ký trả phí không còn giá trị. Đây là giải pháp trực tiếp giúp bịt kín các lỗ rò rỉ ngân sách nhỏ lẻ. Nó ngăn chặn sức tàn phá âm thầm của thói quen chi tiêu vượt định mức trong dài hạn.
Đầu tư nhỏ giọt từ nguồn vốn tiết kiệm
Sau khi củng cố vững chắc nền tảng ngân sách, bước chuyển mình tiếp theo là đầu tư.
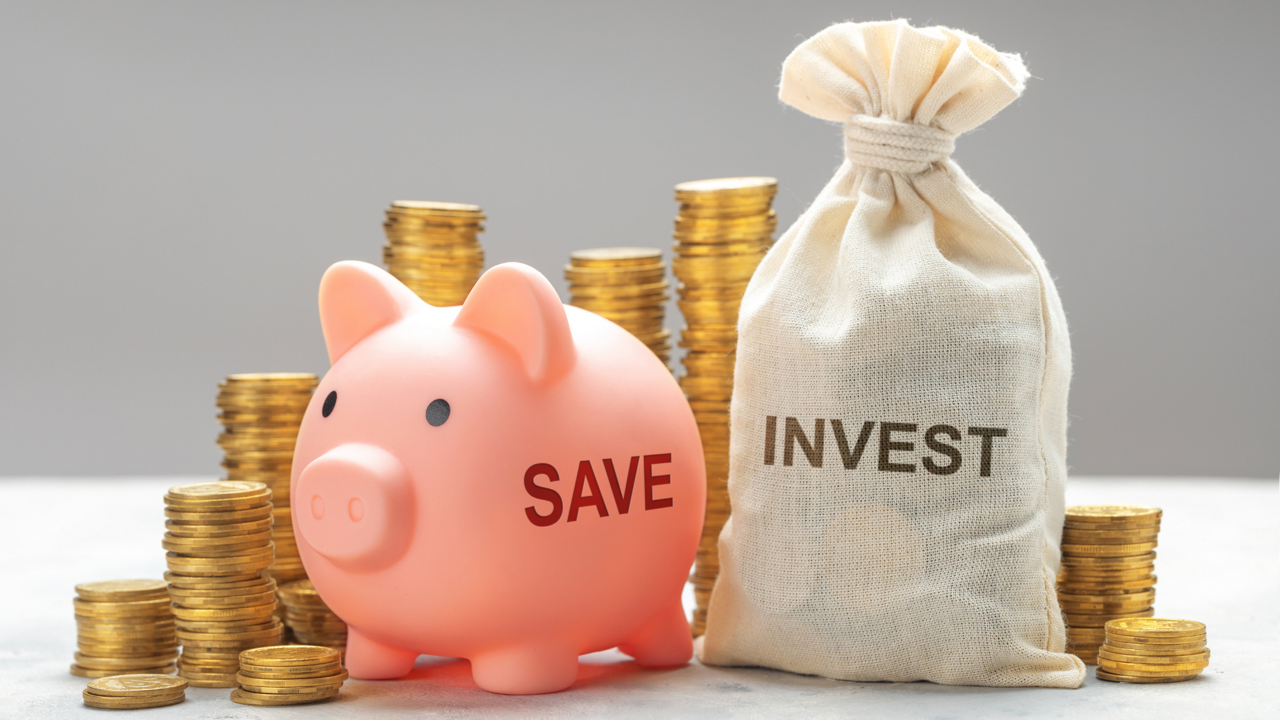 Bạn cần nhanh chóng đẩy dòng vốn nhàn rỗi vào các kênh sinh lời hiệu quả. Việc trì hoãn đầu tư sẽ làm mất đi hoàn toàn lợi thế thời gian cực kỳ quý giá.
Công nghệ tài chính năm 2026 cho phép các nền tảng hạ hạn mức tham gia xuống rất thấp. Điều này mở ra cánh cửa rộng lớn cho chiến lược đầu tư nhỏ giọt định kỳ. Bắt đầu sớm giúp cá nhân làm quen với sự biến động tự nhiên của thị trường.
Sự kiên định trong việc chuyển hóa thu nhập thành tài sản mang lại giá trị to lớn. Yếu tố quyết định sự gia tăng tài sản ròng không nằm ở khả năng phân tích phức tạp. Đội ngũ VHouse khẳng định kỷ luật tích lũy mới là chìa khóa xây dựng khối tài sản bền vững.
Cơ chế trung bình giá hoạt động bằng cách cơ học hóa hành vi giải ngân định kỳ. Bạn bỏ ra số tiền cố định để mua một loại tài sản theo chu kỳ thời gian định sẵn. Việc này diễn ra bất chấp mức giá của tài sản đó ở thời điểm hiện tại.
Nguyên lý cốt lõi là sử dụng dòng tiền để mua lượng tài sản lớn khi thị trường hoảng loạn. Ngược lại, bạn sẽ mua ít đi khi thị trường hưng phấn ở vùng giá đỉnh. Cơ chế này cô lập cảm xúc sợ hãi, giúp nhà đầu tư không bị loại khỏi cuộc chơi.
Dù vậy, chiến lược này thường mang lại lợi nhuận thấp hơn so với việc xuống tiền một lần. Khuyết điểm này bộc lộ rõ nhất khi thị trường đang trong xu hướng tăng giá mạnh mẽ. Nó không phù hợp với những cá nhân muốn tối đa hóa lợi nhuận tuyệt đối trong chu kỳ giá lên.
Lựa chọn phương tiện đầu tư phù hợp là chốt chặn cuối cùng bảo vệ thành quả tài chính. Đối với dòng vốn tiết kiệm hàng tháng, chứng chỉ quỹ mở đang trở thành công cụ tối ưu. Sản phẩm này giúp đa dạng hóa rủi ro ngay từ những đồng vốn nhỏ nhất của bạn.
Quỹ mở được quản lý bởi các chuyên gia chuyên nghiệp nhằm đảm bảo an toàn tối đa. Nhà đầu tư tiếp cận gián tiếp rổ cổ phiếu chất lượng hoặc trái phiếu doanh nghiệp uy tín. Bạn không cần thiết phải trang bị kiến thức phân tích chuyên sâu ngay từ đầu.
Các kênh phân bổ truyền thống như tiền gửi có kỳ hạn vẫn đóng vai trò là chiếc neo vững chắc. Chúng giữ ổn định toàn danh mục trước những biến động khó lường của kinh tế vĩ mô. Sự phân bổ thông minh tạo nên một cỗ máy sinh lời bền bỉ vận hành song song với công việc.
Câu hỏi thường gặp
Tôi có thu nhập không ổn định thì nên áp dụng phương pháp lập ngân sách nào? Đối với những người làm việc tự do, ngân sách dựa trên mức thu nhập trung bình thấp nhất là an toàn. Bạn nên kết hợp xây dựng quỹ khẩn cấp từ sáu đến chín tháng chi phí sinh hoạt. Lớp đệm này sẽ bảo vệ bạn trong những tháng thu nhập sụt giảm đột ngột.
Sử dụng thẻ tín dụng để thanh toán hàng ngày có vi phạm quy tắc quản lý chi tiêu không? Thẻ tín dụng có thể trở thành công cụ đòn bẩy xuất sắc nếu bạn có kỷ luật thanh toán. Bạn cần trả đầy đủ toàn bộ dư nợ đúng hạn mỗi tháng để tận dụng thời gian ân hạn. Nó giúp tích lũy điểm tín dụng tốt và nhận được ưu đãi hoàn tiền thiết thực.
Quỹ khẩn cấp nên được cất giữ ở đâu để vừa an toàn vừa chống lạm phát? Quỹ khẩn cấp phải ưu tiên tuyệt đối cho tính thanh khoản nhanh chóng khi sự cố xảy ra. Các tài khoản tiết kiệm linh hoạt trực tuyến hoặc chứng chỉ tiền gửi ngắn hạn là lựa chọn lý tưởng. Bạn không nên đầu tư khoản tiền này vào cổ phiếu vì rủi ro kẹt vốn rất cao.
Có nên tạm dừng đóng quỹ khẩn cấp để tập trung trả nợ lãi suất cao? Bạn nên thiết lập trước quỹ khẩn cấp siêu nhỏ bằng một tháng sinh hoạt phí cơ bản. Sau đó, bạn mới dồn toàn lực tài chính thanh toán các khoản nợ lãi suất cao. Cách này giúp bạn xử lý sự cố khẩn cấp mà không phải vay mượn thêm tín dụng.
Khám phá
Đánh giá app Sổ Chi Tiêu: Quản lý tài chính cá nhân tiện lợi 2026
Hướng dẫn quản lý chi tiêu hiệu quả với Sổ Thu Chi MISA 2026
Phần mềm quản lý tài chính cá nhân: cách chọn và dùng hiệu quả
Tin tức liên quan
Những bài viết liên quan đến chủ đề bạn vừa đọc.
15 giải pháp tiết kiệm tối ưu cho người có thu nhập thấp 2026
Chiến lược quản trị dòng tiền, cắt giảm chi phí sinh hoạt và tích lũy hiệu quả dành cho người lao động thu nhập thấp trong bối cảnh kinh tế năm 2026.
Xem thêmTài chính cá nhân 101: Quản lý chi tiêu hiệu quả năm 2026
Hướng dẫn toàn diện về quản lý tài chính cá nhân năm 2026. Tìm hiểu cách lập ngân sách, tiết kiệm, kiểm soát nợ và đầu tư nhỏ giọt để tối ưu hóa dòng tiền.
Xem thêm
8 phương pháp tiết kiệm tiền đơn giản ai cũng có thể làm
Khám phá 8 phương pháp tiết kiệm tiền thực tế giúp bạn quản lý tài chính cá nhân hiệu quả trong năm 2026, từ tự động hóa dòng tiền đến tối ưu hóa chi tiêu.
Xem thêm
24 cách cắt giảm chi tiêu và tiết kiệm tiền thông minh 2026
Khám phá 24 cách cắt giảm chi tiêu và tiết kiệm tiền thông minh năm 2026 — từ ăn uống, nhà ở, di chuyển đến hóa đơn điện nước, giúp bạn kiểm soát tài chính cá nhân hiệu quả.
Xem thêm
13 mẹo tiết kiệm tiền mỗi ngày mang lại hiệu quả bất ngờ
Khám phá 13 mẹo tiết kiệm tiền mỗi ngày thông qua việc điều chỉnh vi chi tiêu, thay đổi thói quen mua sắm và tối ưu hóa tài nguyên cá nhân hiệu quả nhất năm 2026.
Xem thêm
Hướng dẫn quản lý chi tiêu hiệu quả với Sổ Thu Chi MISA 2026
Cẩm nang chuyên sâu về cơ chế quản lý ngân sách tự động, phân tích báo cáo và tối ưu hóa dòng tiền cá nhân thông qua ứng dụng Sổ Thu Chi MISA năm 2026.
Xem thêm
Lãi kép ngân hàng là gì? Cách tính và hiểu lầm thường gặp
Tìm hiểu lãi kép ngân hàng là gì, cách tính chính xác và những hiểu lầm phổ biến khi gửi tiết kiệm để tối ưu tiền nhàn rỗi hiệu quả hơn.
Xem thêm
9 kinh nghiệm vay tiền mua nhà an toàn, tránh áp lực tài chính năm 2026
Phân tích chuyên sâu về cơ chế dòng tiền, pháp lý bất động sản và cách lập kế hoạch tài chính để vay mua nhà an toàn. Cập nhật bối cảnh thị trường năm 2026.
Xem thêm