15 giải pháp tiết kiệm tối ưu cho người có thu nhập thấp 2026
Chiến lược quản trị dòng tiền, cắt giảm chi phí sinh hoạt và tích lũy hiệu quả dành cho người lao động thu nhập thấp trong bối cảnh kinh tế năm 2026.
15 giải pháp tiết kiệm tối ưu cho người có thu nhập thấp 2026
Áp lực lạm phát và chi phí sinh hoạt liên tục điều chỉnh tăng tại các đô thị lớn trong năm 2026 đang đặt người lao động vào một bài toán tài chính vô cùng khắc nghiệt. Mức thu nhập hạn hẹp khiến việc trích lập quỹ dự phòng tưởng chừng như bất khả thi đối với nhiều công nhân viên chức, gia đình trẻ và sinh viên mới ra trường. Tuy nhiên việc tích lũy tài sản không hoàn toàn phụ thuộc vào quy mô thu nhập tuyệt đối mà nằm ở năng lực kiểm soát điểm rò rỉ dòng tiền và phân bổ nguồn lực hợp lý.
Quản trị dòng tiền và thiết lập ngân sách phòng vệ
Việc đầu tiên và quan trọng nhất đối với người có ngân sách eo hẹp không phải là lao đi tìm cách cắt giảm mù quáng mà là thiết lập một hệ thống giám sát dòng tiền minh bạch. Lập ngân sách chi tiêu chi tiết đóng vai trò như một bản đồ dẫn đường, giúp bạn biết chính xác từng đồng thu nhập đang chảy về đâu. Việc theo dõi các khoản chi tiêu hàng ngày thông qua sổ tay hoặc ghi chép kỹ lưỡng sẽ tạo ra nhận thức tức thời về thói quen tiêu dùng. Trong bối cảnh công nghệ tài chính phát triển mạnh mẽ vào năm 2026, việc sử dụng ứng dụng quản lý tài chính tích hợp trực tiếp với API của ngân hàng giúp tự động phân loại giao dịch, giảm thiểu sự lười biếng trong khâu nhập liệu thủ công vốn là rào cản lớn nhất của người mới bắt đầu.
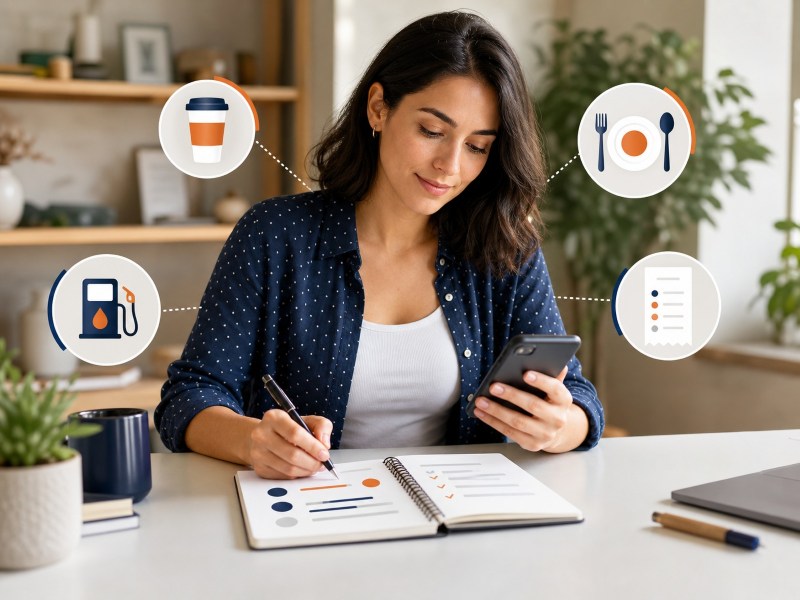
Nguyên lý cốt lõi của việc quản trị thu nhập thấp dựa trên cơ chế "chi trả cho bản thân trước" kết hợp với phương pháp lập ngân sách zero-based (ngân sách dựa trên số không). Thay vì tiêu xài rồi mới tiết kiệm phần còn dư, cơ chế này ép buộc bạn trích lập một phần thu nhập hàng tháng ngay tại thời điểm nhận lương chuyển thẳng vào tài khoản phong tỏa. Điểm quyết định sự thành bại của cơ chế này nằm ở sự tự động hóa để loại bỏ ma sát tâm lý. Tuy nhiên phương pháp ngân sách zero-based cũng tồn tại một hạn chế rõ rệt là đòi hỏi tính kỷ luật cực kỳ khắt khe. Nó hoàn toàn không phù hợp với những người có thu nhập vãng lai biến động quá lớn theo ngày, vì việc phân bổ trước mọi đồng tiền sẽ gây ra tình trạng phá vỡ kế hoạch liên tục khi có biến số phát sinh.
Để duy trì hệ thống này ổn định, việc đánh giá ngân sách định kỳ vào cuối mỗi tháng là bước bắt buộc không thể bỏ qua. Đội ngũ biên tập VHouse nhận thấy rằng những cá nhân duy trì lịch kiểm toán cá nhân mỗi 30 ngày có tỷ lệ gắn bó với mục tiêu tài chính cao hơn 60% so với người chỉ lập kế hoạch một lần rồi bỏ đó. Quá trình đánh giá này giúp bạn nhận diện những khoản chi ẩn, từ đó điều chỉnh tỷ trọng phân bổ cho tháng tiếp theo sát với thực tế vật giá đang biến động trên thị trường.
Tái cấu trúc chi phí sinh hoạt cố định
Chi phí lưu trú và tiện ích năng lượng luôn chiếm tỷ trọng lớn nhất, thường ngốn từ 30% đến 40% tổng thu nhập của người lao động phổ thông. Việc tìm chỗ ở giá cả phải chăng đòi hỏi bạn phải bước ra khỏi những khu vực trung tâm đắt đỏ để hướng tới các quận huyện vùng ven. Trong năm 2026, khi hệ thống giao thông công cộng tại Hà Nội và Thành phố Hồ Chí Minh đã có những bước tiến mới với các tuyến metro và xe buýt điện kết nối màng lưới, việc dịch chuyển không gian sống ra xa nơi làm việc từ 10 đến 15 kilomet không còn là trở ngại quá lớn về mặt di chuyển.
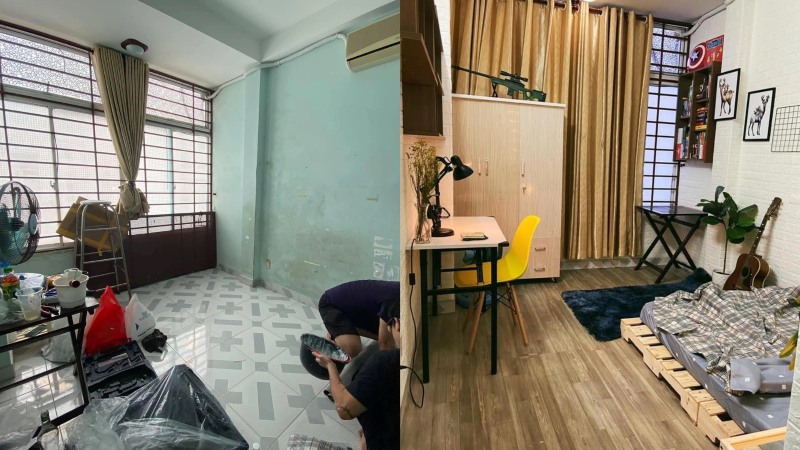
Quyết định dời ra vùng ven hoạt động dựa trên cơ chế đánh đổi chi phí không gian lấy thời gian di chuyển. Bạn chấp nhận giảm tiền thuê nhà cố định hàng tháng để đối mặt với thời gian ngồi trên các phương tiện công cộng dài hơn. Yếu tố quyết định tính hiệu quả của chiến lược này nằm ở việc chi phí gia tăng cho việc di chuyển phải thấp hơn đáng kể so với mức chênh lệch tiền thuê nhà tiết kiệm được. Dù vậy, điểm giới hạn của phương án này lộ rõ khi bạn làm những công việc yêu cầu thời gian linh hoạt, làm ca đêm hoặc thường xuyên phải tăng ca muộn. Khi hệ thống giao thông công cộng ngưng hoạt động, chi phí gọi xe dịch vụ sẽ nhanh chóng bào mòn số tiền bạn nỗ lực tiết kiệm được từ tiền thuê phòng.
Song song với việc tối ưu tiền thuê, giảm chi phí tiện ích cũng mang lại hiệu quả tích lũy đáng kể trong dài hạn. Những thói quen tưởng chừng nhỏ như rút phích cắm các thiết bị điện tử khi không sử dụng sẽ triệt tiêu hiện tượng tải ảo, vốn có thể làm tăng thêm 5% đến 10% hóa đơn tiền điện hàng tháng. Việc thay thế bóng đèn sợi đốt, thiết lập nhiệt độ điều hòa ở mức 26 độ C và tận dụng ánh sáng tự nhiên không chỉ là hành động thân thiện với môi trường mà còn là biện pháp phòng thủ tài chính trực tiếp chống lại đà tăng giá bán lẻ điện năng năng lượng.
Tối ưu hóa chi phí thực phẩm và tiêu dùng hàng ngày
Vấn đề ăn uống và mua sắm nhu yếu phẩm là nơi diễn ra sự rò rỉ dòng tiền một cách âm thầm và khó kiểm soát nhất. Việc tự nấu ăn tại nhà thay vì đặt đồ ăn ngoài hoặc đi ăn nhà hàng là giải pháp phòng vệ cơ bản. Khi bạn tự mua nguyên liệu và chế biến, bạn đang trực tiếp loại bỏ phần chi phí biên mà các quán ăn cộng thêm vào giá thành bao gồm mặt bằng, nhân công và lợi nhuận của họ. Lựa chọn thực phẩm giá rẻ, dinh dưỡng theo mùa từ các khu chợ truyền thống thay vì siêu thị cao cấp cũng giúp giảm thiểu gánh nặng cho chiếc ví của bạn.
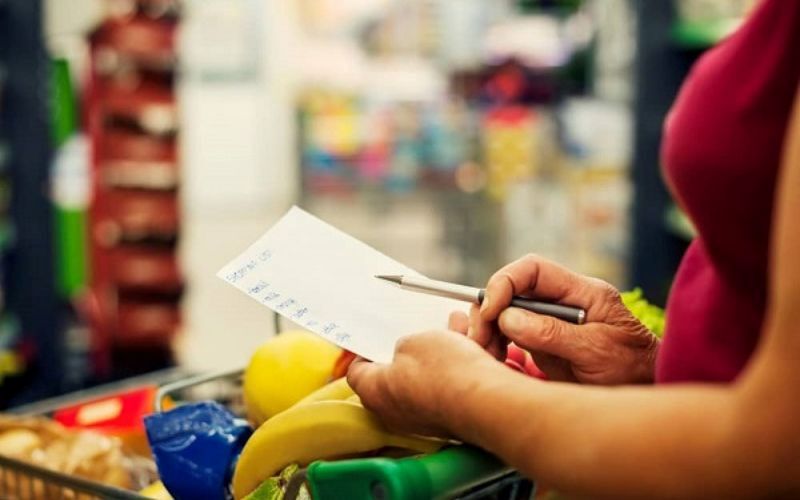
Cơ chế đằng sau việc lên danh sách trước khi mua sắm dựa trên nguyên lý tạo rào cản nhận thức (cognitive barrier) để chống lại hiện tượng mỏi quyết định (decision fatigue). Các không gian siêu thị được thiết kế chuyên biệt nhằm kích thích tâm lý mua sắm bốc đồng thông qua màu sắc, âm nhạc và vị trí đặt hàng hóa. Khi cầm trên tay một danh sách mua sắm cố định, não bộ bạn sẽ kích hoạt tư duy hội tụ, tự động lọc bỏ các tác nhân thị giác mời gọi xung quanh. Tuy nhiên, giới hạn của việc mua sắm theo khuôn mẫu này là đôi khi bạn sẽ bỏ lỡ những đợt xả hàng nông sản cuối ngày với giá cực rẻ nếu chúng không nằm trong danh sách. Nếu áp dụng quá cứng nhắc, bạn có thể tự tước đi cơ hội tối ưu hóa ngân sách thực phẩm linh hoạt.
Tận dụng khuyến mãi và giảm giá là bước tiếp theo để ép giá thành tiêu dùng xuống mức thấp nhất. Vào thời điểm hiện tại, các sàn thương mại điện tử và chuỗi siêu thị thường xuyên áp dụng các chương trình ưu đãi mã giảm giá nhiều lớp. Bằng cách lên kế hoạch mua sắm các mặt hàng không hư hỏng như bột giặt, giấy vệ sinh, gia vị vào đúng các ngày hội mua sắm hàng tháng, bạn sẽ tối ưu hóa được sức mua của dòng tiền.
Kéo dài vòng đời vật dụng và tiêu dùng tuần hoàn
Tư duy tiêu dùng của người có thu nhập thấp cần dịch chuyển từ việc sở hữu đồ mới sang tối ưu hóa giá trị sử dụng cuối cùng. Mua sắm đồ cũ và tái chế là một chiến lược khôn ngoan để tiếp cận với các tiện nghi sống cơ bản mà không phải gánh chịu mức chi phí khổng lồ từ nhà sản xuất. Từ quần áo, đồ nội thất, phương tiện di chuyển cho đến các thiết bị điện tử gia dụng, thị trường đồ cũ tại Việt Nam năm 2026 đã trở nên cực kỳ minh bạch và đa dạng thông qua các nền tảng thương mại nhượng quyền đồ cũ chuyên nghiệp.
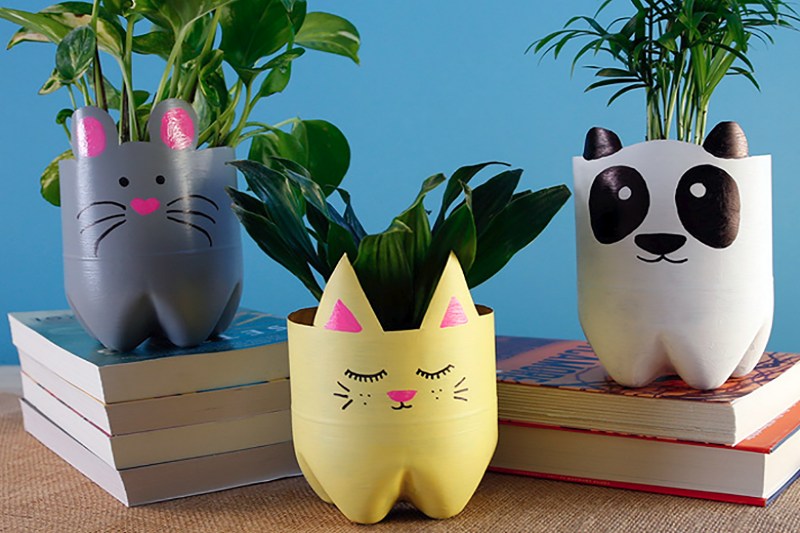
Nguyên lý kinh tế đằng sau việc mua đồ qua sử dụng chính là khả năng né tránh đường cong khấu hao dốc đứng của tài sản. Một thiết bị điện tử hay xe máy thường mất ngay 20% đến 30% giá trị chỉ sau vài tháng bóc hộp, dù chức năng sử dụng không hề thay đổi. Bằng cách mua lại hàng hóa đã qua giai đoạn khấu hao nặng nề nhất, bạn đang trả tiền thuần túy cho giá trị công năng cốt lõi. Sự đánh đổi ở đây là rủi ro thông tin bất cân xứng, hay còn gọi là vấn đề "thị trường quả chanh" trong kinh tế học. Khi không có kỹ năng kiểm định, bạn rất dễ mua phải hàng thứ phẩm, dẫn đến chi phí sửa chữa khắc phục sau đó cao hơn cả việc mua mới, đặc biệt là với các thiết bị điện lạnh phức tạp.
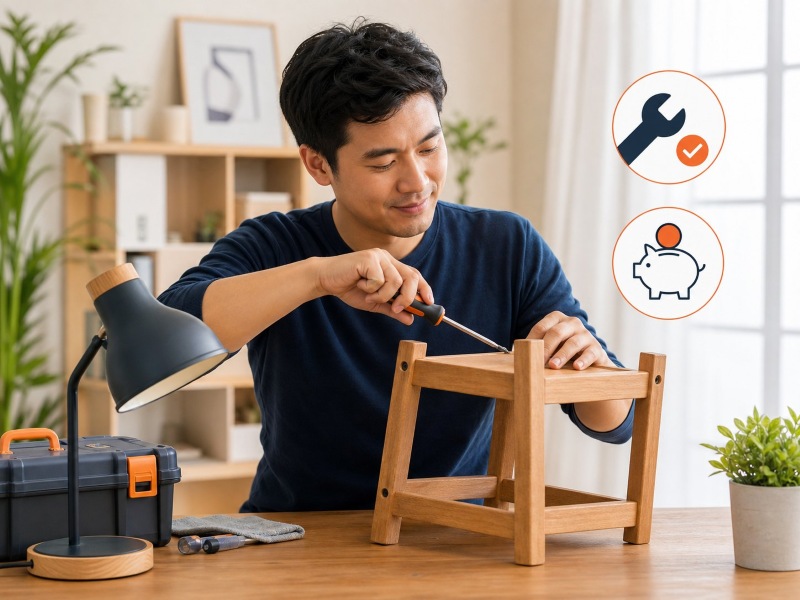
Để bổ trợ cho lối sống tiêu dùng tuần hoàn, việc tự học cách sửa chữa đồ dùng nhỏ trong nhà là kỹ năng sinh tồn tài chính cần thiết. Bạn hoàn toàn có thể tự thay thế ron vòi nước bị rỉ, thay công tắc đèn hỏng hay vá lại lốp xe thông qua hàng ngàn video hướng dẫn trực quan trên mạng. Khả năng tự sửa chữa giúp kéo dài tuổi thọ tài sản và trực tiếp cắt bỏ chi phí nhân công dịch vụ vốn ngày càng đắt đỏ ở khu vực thành thị.
Xây dựng quỹ dự phòng và tích sản quy mô nhỏ
Tiết kiệm không chỉ dừng lại ở việc bảo vệ dòng tiền khỏi sự hao hụt mà còn phải làm cho số vốn tích lũy nhỏ nhoi đó sinh sôi. Tiết kiệm một phần thu nhập hàng tháng vào các tài khoản sinh lời là nguyên tắc phòng thủ thiết yếu nhất để chống lại các cú sốc tài chính như ốm đau hay thất nghiệp. Tiếp nối bước phòng thủ là các hoạt động đầu tư nhỏ lẻ. Sự phổ cập của công nghệ tài chính cho phép người lao động bắt đầu đầu tư chứng chỉ quỹ hoặc gửi tiết kiệm tích lũy chỉ với số vốn vài chục ngàn đồng mỗi ngày.
Cơ chế tạo ra tài sản từ dòng vốn siêu nhỏ dựa trên chiến lược trung bình giá (Dollar-Cost Averaging) kết hợp với sức mạnh của lãi kép. Việc mua đều đặn một lượng tài sản sinh lời bất chấp sự lên xuống của thị trường sẽ giúp triệt tiêu rủi ro chọn sai thời điểm, đồng thời tạo ra kỷ luật tài chính tự động. Tuy nhiên, điều kiện bắt buộc để mô hình này phát huy tác dụng là tính kiên nhẫn trong dài hạn. Hạn chế lớn nhất của đầu tư siêu nhỏ là phí giao dịch nền tảng có thể ăn mòn tỷ suất lợi nhuận nếu bạn chọn sai nhà cung cấp dịch vụ, và dòng tiền của bạn sẽ bị chôn vùi, gây khó khăn nếu đột ngột cần thanh khoản tức thời.
Trong các bài phân tích chuyên sâu về quản lý gia sản, VHouse nhận định rằng đối với nhóm lao động có thu nhập thấp, mục tiêu cốt lõi của các khoản đầu tư quy mô nhỏ trong 3 năm đầu tiên không nằm ở mức sinh lời phần trăm. Lợi ích lớn nhất của việc này là thiết lập cơ bắp kỷ luật, hình thành phản xạ tiết kiệm trước mọi cám dỗ tiêu dùng, từ đó tạo nền tảng vững chắc để tiếp nhận các dòng vốn lớn hơn trong tương lai.
Câu hỏi thường gặp
Thu nhập dưới 7 triệu/tháng tại thành phố lớn có thể tiết kiệm được không? Hoàn toàn có thể nếu bạn chấp nhận dịch chuyển nơi ở ra xa khu vực trung tâm để kéo giảm tiền thuê nhà xuống dưới mức 2 triệu đồng. Đồng thời, việc tự nấu ăn và cắt bỏ hoàn toàn các buổi ăn uống giải trí đắt đỏ sẽ giúp bạn duy trì được tỷ lệ tiết kiệm từ 10% đến 15% mỗi tháng.
Nên ưu tiên trả nợ hay gửi tiết kiệm trước khi thu nhập thấp? Bạn cần đánh giá lãi suất của khoản nợ hiện tại. Nếu đó là nợ tín dụng hoặc nợ vay tiêu dùng có lãi suất cao trên 15% một năm, bạn phải dồn toàn lực thanh toán dứt điểm. Chỉ bắt đầu gửi tiết kiệm tích lũy khi bạn chỉ còn gánh các khoản nợ có lãi suất ưu đãi thấp hơn mức lãi suất tiền gửi của ngân hàng.
Các ứng dụng tiết kiệm và đầu tư siêu nhỏ có an toàn trong năm 2026 không? Các nền tảng được quản lý và cấp phép bởi Ủy ban Chứng khoán Nhà nước hoặc liên kết trực tiếp với các ngân hàng thương mại lớn đều có cơ chế bảo vệ nhà đầu tư minh bạch. Tuy nhiên, bạn tuyệt đối phải tránh xa các mô hình cam kết lợi nhuận cao bất thường hoặc các ứng dụng không công bố rõ ràng đơn vị kiểm toán và ngân hàng lưu ký để tránh rủi ro mất trắng số tiền mồ hôi nước mắt.
Khám phá
Bí quyết chi tiêu tiết kiệm cho gia đình 3-4 người năm 2026
Mẹo thu thập và sử dụng Shopee Xu tối ưu nhất 2026
8 phương pháp tiết kiệm tiền đơn giản ai cũng có thể làm
Tin tức liên quan
Những bài viết liên quan đến chủ đề bạn vừa đọc.
15 giải pháp tiết kiệm tối ưu cho người có thu nhập thấp 2026
Chiến lược quản trị dòng tiền, cắt giảm chi phí sinh hoạt và tích lũy hiệu quả dành cho người lao động thu nhập thấp trong bối cảnh kinh tế năm 2026.
Xem thêm
Tài chính cá nhân 101: Quản lý chi tiêu hiệu quả năm 2026
Hướng dẫn toàn diện về quản lý tài chính cá nhân năm 2026. Tìm hiểu cách lập ngân sách, tiết kiệm, kiểm soát nợ và đầu tư nhỏ giọt để tối ưu hóa dòng tiền.
Xem thêm
8 phương pháp tiết kiệm tiền đơn giản ai cũng có thể làm
Khám phá 8 phương pháp tiết kiệm tiền thực tế giúp bạn quản lý tài chính cá nhân hiệu quả trong năm 2026, từ tự động hóa dòng tiền đến tối ưu hóa chi tiêu.
Xem thêm
24 cách cắt giảm chi tiêu và tiết kiệm tiền thông minh 2026
Khám phá 24 cách cắt giảm chi tiêu và tiết kiệm tiền thông minh năm 2026 — từ ăn uống, nhà ở, di chuyển đến hóa đơn điện nước, giúp bạn kiểm soát tài chính cá nhân hiệu quả.
Xem thêm
13 mẹo tiết kiệm tiền mỗi ngày mang lại hiệu quả bất ngờ
Khám phá 13 mẹo tiết kiệm tiền mỗi ngày thông qua việc điều chỉnh vi chi tiêu, thay đổi thói quen mua sắm và tối ưu hóa tài nguyên cá nhân hiệu quả nhất năm 2026.
Xem thêm
Hướng dẫn quản lý chi tiêu hiệu quả với Sổ Thu Chi MISA 2026
Cẩm nang chuyên sâu về cơ chế quản lý ngân sách tự động, phân tích báo cáo và tối ưu hóa dòng tiền cá nhân thông qua ứng dụng Sổ Thu Chi MISA năm 2026.
Xem thêm
Lãi kép ngân hàng là gì? Cách tính và hiểu lầm thường gặp
Tìm hiểu lãi kép ngân hàng là gì, cách tính chính xác và những hiểu lầm phổ biến khi gửi tiết kiệm để tối ưu tiền nhàn rỗi hiệu quả hơn.
Xem thêm
9 kinh nghiệm vay tiền mua nhà an toàn, tránh áp lực tài chính năm 2026
Phân tích chuyên sâu về cơ chế dòng tiền, pháp lý bất động sản và cách lập kế hoạch tài chính để vay mua nhà an toàn. Cập nhật bối cảnh thị trường năm 2026.
Xem thêm